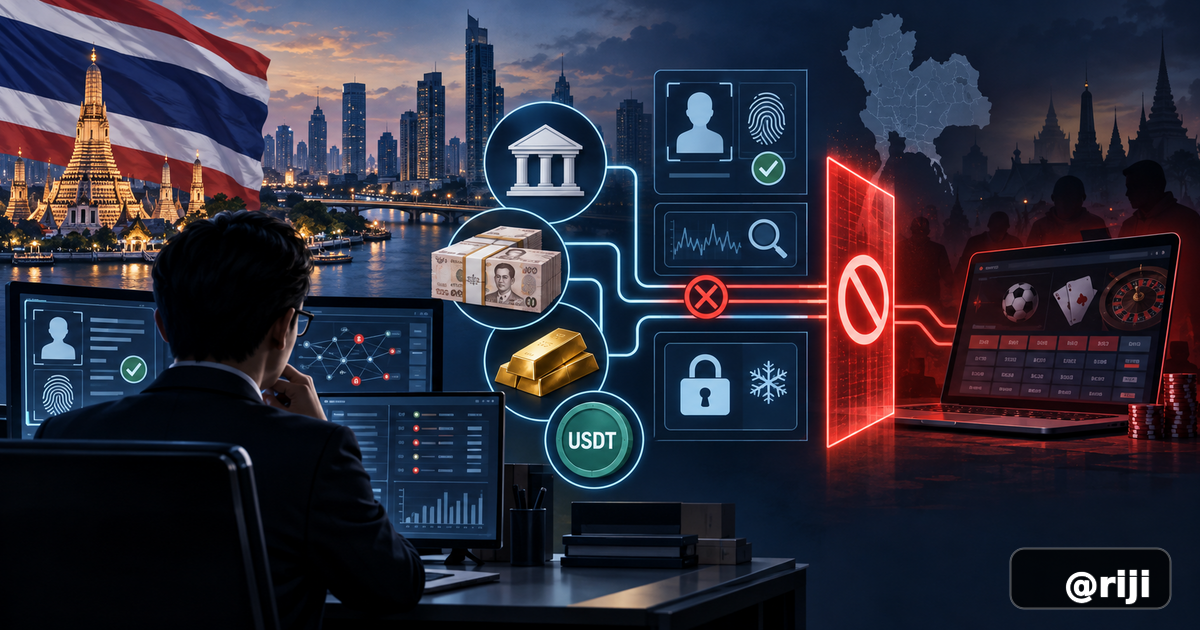
9月10日发生了什么:央行把分散措施装进同一框架
2026年9月10日,泰国央行发布第35/2026号新闻稿,宣布与受其监管的金融服务业共同建立“防止金融部门被非法活动利用框架”。参与方包括商业银行、国际银行、国有金融机构、电子支付、外汇服务及六个非银行贷款行业协会,共11个行业组织。9月11日,The Nation对发布会内容作了独立整理。
这是一个治理框架和行业承诺,不是把新罪名或统一冻结期限写入法律。央行要求参与机构把防非法利用纳入公司治理,设定适合各自业务的最低标准,并随风险变化更新。RIJI不把“签署框架”写成所有措施已经在每家银行、支付公司同步落地。
为什么与网赌直接相关:钱会离开收款账户继续变形
The Nation援引央行行长Vitai Ratanakorn称,治理对象已从钱骡账户扩展到与网络赌博、诈骗、其他非法经营和腐败有关的资金。网赌平台收到存款只是第一步;资金还可能继续转账、提取现金,或换成外币、黄金和数字资产,以切断原始付款人与最终受益者之间的可见联系。
这不表示持有现金、黄金或USDT本身违法,也不能仅凭一次大额交易推定洗钱。真正需要核对的是客户身份、交易目的、资金来源与去向、交易频率,以及行为是否与申报职业或商户业务相符。异常指标用于触发审查,刑事责任仍需要证据和法定程序。
银行端的五道防线:从开户识别走到跨行协作
泰国银行家协会提出五个方向:连接政府资料加强KYC、CDD与EDD;建立高风险账户的行业共同标准;收紧高风险现金交易审查;用技术更早发现异常;以及在银行、政府和私营部门之间共享信息。央行官方稿还提出建立高风险人员数据库,并与Central Fraud Registry连接。
价值在于减少“每家机构只看到自己一段流水”的盲区。一个账户在甲银行收款、经乙机构转出,再到丙处换成资产,单一机构很难判断全链。共享欺诈类型、预警指标和风险资料,可以缩短冻结或限制转移的时间差,但资料使用仍要兼顾合法客户、金融服务可得性、公平竞争与创新。
支付机构为什么要做KYM:商户不是开户一次就结束
电子支付行业承诺加强Know Your Merchant,也就是对商户持续审查,而不只在进件时看一次证件。平台需要观察实际经营内容、收款用途与登记业务是否一致,并把可用资料交给央行进行关联分析;行业还计划设立欺诈与风险工作组,随新手法调整系统。
这与RIJI此前报道的曼谷餐馆纸巾盒网赌广告与QR收款调查形成上下游关系:前一篇关注线下广告怎样把用户带到付款入口,本文关注金融机构如何识别入口背后的商户身份与资金去向。两者不能证明所有QR商户都有问题。
500万泰铢、黄金与USDT:哪些是现行检查,哪些仍在完善
Money & Banking在9月3日刊出的央行行长访谈称,银行需核查单日500万泰铢以上的大额现金提取用途;该措施实施后,大额提款下降约40%。报道还称,央行与证券交易委员会正研究USDT异常交易,包括大额买入后迅速转出或收币后立即卖出的模式。
9月11日报道进一步提到,实物黄金提取达到2公斤的资料会与警方和反洗钱办公室共享,授权兑换商向单一客户购入外币也有每日额度。这里的数字来自央行说明及媒体整理,不等于所有交易自动被冻结;USDT相关规则仍在完善,黄金税建议也不能写成已经通过。
谁会受影响:银行、支付商户、平台与普通客户
银行与非银行机构要承担更多持续尽调、数据质量和响应时效责任;支付公司需要重新检查高风险商户;与网赌有关的运营商、代理和收款网络,则更难依赖跨机构断点隐藏实际控制人。合规团队还要记录为什么升级审查、采取什么限制,以及何时解除误判。
普通客户可能遇到大额现金、频繁换汇或异常商户收款的补充询问。监管必须提供申诉与纠错路径,避免仅因职业、国籍或使用数字资产就拒绝服务。对玩家而言,所谓“换账户继续充值”“买USDT解冻”或“交保证金提现”都应视为高风险信号,不应再向私人账户追加付款。
接下来要看什么:不是签了多少名字,而是能否更快止付
后续至少应观察四件事:共同风险标准何时覆盖不同机构;Central Fraud Registry如何更新与纠错;商户持续审查能否找到真正控制者;银行、支付机构、反洗钱办公室、警方和证券监管者之间的信息能否在资金变形前完成传递。公开成效也应区分拦截、冻结、没收和返还。
截至2026年9月15日,央行没有承诺非法资金会立即消失,也没有公布本框架已冻结多少网赌账户。RIJI判断,它的意义在于把“封一个账户”升级为对账户、商户、现金和资产转换的连续观察。更多规则可进入泰国地区页与支付及地下资金链专题;机构设置背景可对照泰国AOGC网赌治理分析。